
Об объектах налогообложения, реализации товаров, работ, услуг, а также о принципах определения доходов – статья 41 Налогового кодекса РФ.
Об объекте налогообложения и налоговой базе по НДФЛ – статьи 209 и 210 Налогового кодекса РФ.
О доходах в натуральной форме – статья 211 Налогового кодекса РФ.
О доходах в виде материальной выгоды – статья 212 Налогового кодекса РФ.
О сроках исковой давности – глава 12 Гражданского кодекса РФ.
О доходах, освобождаемых от налогообложения, – статья 217 Налогового кодекса РФ.
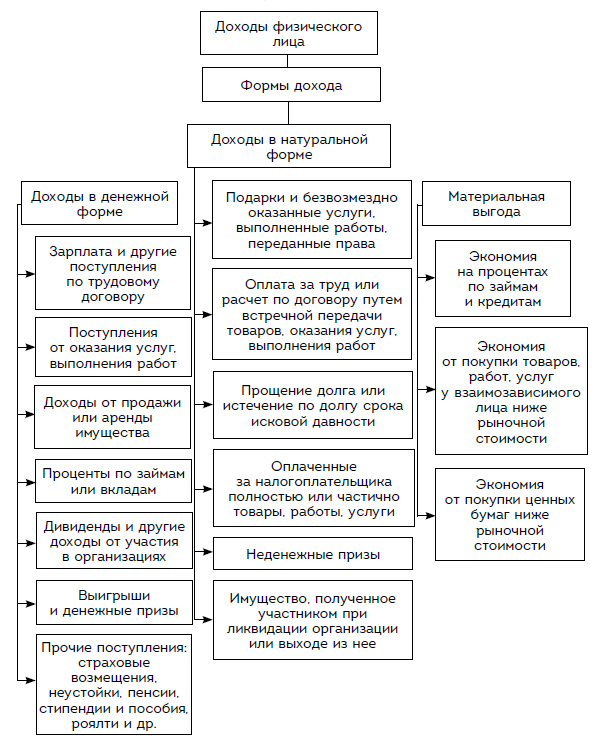
Схема 1. Виды доходов
Глава 2
На налогового агента надейся, а сам не плошай
Большинство людей даже не замечают НДФЛ, потому что за них его считают и платят налоговые агенты. Налоговые агенты – это те, кто выплачивает доходы физическим лицам и обязан считать за них и перечислять в бюджет налог. К ним относятся:
• зарегистрированные в России организации;
• индивидуальные предприниматели;
• нотариусы;
• адвокаты, учредившие адвокатские кабинеты;
• филиалы и представительства иностранных организаций в России.
Если один «просто физик» платит другому «просто физику», например, за личные услуги, каждый должен посчитать и заплатить налоги сам за себя, налогового агента в этих отношениях нет.
Во множестве ситуаций, в которых мы получаем доходы, налог с них уже удержан и уплачен кем-то другим, так что кажется, что о налогообложении можно вовсе не думать.
Однако расслабляться не стоит. В конце концов, налогоплательщики – это мы, физические лица, а налоговые агенты всего лишь считают наши деньги, частично передавая их в бюджет.
Если бухгалтер организации ошибся и неправильно посчитал налог с ваших доходов, недоплатил его в бюджет, удержат эту недоимку не из средств организации или зарплаты нерадивого бухгалтера, а из доходов работника. Это значит, что при следующих выплатах заработная плата, которую вы получите, окажется меньше обычного. Более того, даже если сотрудник уволится, так что организация не сможет удержать недоплаченный налог из его зарплаты, обязанность уплатить недоимку может лечь на плечи уволившегося работника [7] .
7
Иногда, если недоимка выявлена в результате налоговой проверки налогового агента, налоговые долги могут взыскать и с него, но в общем случае обязанность по уплате НДФЛ – это обязанность самого налогоплательщика, то есть физического лица.
Ниже разберем ситуации, в которых налогоплательщик или «просто физик» должен сам позаботиться о расчете и уплате НДФЛ. Все они связаны с тем, что налог с дохода либо не был удержан и уплачен в бюджет налоговым агентом, либо был удержан не полностью. Делятся такие ситуации на два типа.
Тип № 1. Налогоплательщик самостоятельно считает и платит налог, предварительно заполнив и подав налоговую декларацию по итогам календарного года.
Тип № 2. Налогоплательщик платит налог на основании сводного налогового уведомления, которое получает от налогового органа по итогам календарного года.
Обязанность самостоятельно заполнять налоговую декларацию возникает, если вы:
• Получили доходы от лица, которое не является налоговым агентом (например, от другого физического лица, не имеющего статуса ИП, либо от иностранной организации, у которой нет официального представительства в России).
Речь в этом случае идет не только о заработной плате, но и о доходах за оказание услуг, выполнение работ, аренду имущества и даже о подарках. Если сомневаетесь, просто спросите у того, кто вам платит или дарит: выполняет ли он функции налогового агента в России? Если выполняет, не стесняйтесь попросить справку о доходах и суммах налога физического лица – налоговые агенты по закону обязаны выдавать такие документы по запросу налогоплательщиков.
• Получили доходы от продажи имущества (за исключением доходов, которые полностью освобождаются от налога – такие ситуации мы разберем немного позже).
• Выиграли в лотерею, на тотализаторе или в азартной игре, при условии, что сумма одного выигрыша составила меньше 15 000 рублей. Если выигрыш больше, налог удержит организатор игры или лотереи. При этом сумму такого дохода за год можно уменьшить на 4000 рублей. Если же вы выиграли за год меньше 4000, налоговую декларацию можно не подавать.
• Получили доход в качестве наследника автора произведений науки, литературы и искусства или создателя изобретений, полезных моделей и промышленных образцов.
• Получили, будучи налоговым резидентом России, доходы от источников, которые находятся за пределами страны.
Такие доходы часто приходят не от налоговых агентов, а от иностранных организаций или физических лиц. Но бывает и так, что доход выплачен российской организацией, но считается полученным от источника, находящегося вне России. Например, если это доход от сдачи в аренду имущества, расположенного за пределами страны. В такой ситуации российская организация не является налоговым агентом, так что обязанность по уплате налогов возлагается на самого налогоплательщика. Подробнее о налоговом резидентстве и доходах от зарубежных источников читайте в главе 10.